
وام کارتخوان؛ شرایط وام با گردش کارتخوان و بانک های دارای طرح رسمی
تیم تحریریه پرداخت بانانتشار: زمان مطالعه: ۹ دقیقه
وام کارتخوان تسهیلاتی است که بانک به دارنده پایانه فروش می دهد و مبلغ آن را بر اساس میانگین موجودی و گردش حسابی که به دستگاه وصل است، تعداد و مبلغ تراکنش ها و اعتبارسنجی متقاضی تعیین می کند. خود دستگاه پوز وثیقه نیست؛ آنچه امتیاز می سازد پولی است که از مسیر کارتخوان به حساب شما می نشیند و مدتی در آن می ماند. هر بانک طرح، سقف و شرایط خودش را دارد و این شرایط بارها تغییر می کند.
- مبنای اصلی وام کارتخوان، میانگین موجودی و گردش حساب متصل به پایانه است، نه خود دستگاه.
- بانک ملی، ملت، سامان و رفاه در سایت رسمی خود طرح ویژه دارندگان کارتخوان معرفی کرده اند.
- کارتخوان باید به حسابی در همان بانک وام دهنده وصل باشد تا گردش آن در امتیاز حساب شود.
- اعتبارسنجی، سابقه چک و در بیشتر طرح ها ضامن یا وثیقه هم لازم است.
- سقف و نرخ را همیشه از سایت رسمی یا شعبه بانک در همان روز استعلام کنید.
وام کارتخوان چیست و بر چه اساسی داده می شود؟
بانک ها برای جذب منابع ارزان، به کسب وکارهایی که درآمدشان را از طریق کارتخوان به حساب آن بانک واریز می کنند امتیاز می دهند. هر بار که مشتری کارت می کشد، مبلغ پس از تسویه شاپرک به حساب متصل به پایانه می رسد. اگر این پول تا مدتی در حساب بماند، میانگین موجودی بالا می رود و بانک در ازای این منابع، تسهیلات پرداخت می کند. به همین دلیل به این وام، وام با گردش کارتخوان یا وام با دستگاه پوز هم می گویند.
در بیشتر طرح ها دو نوع امتیاز کنار هم قرار می گیرند:
- امتیاز منابعی: بر اساس معدل یا میانگین مانده حساب در یک دوره مشخص محاسبه می شود. هرچه پول بیشتر و طولانی تر در حساب بماند، امتیاز بیشتر است.
- امتیاز تراکنشی: بر اساس تعداد و مبلغ تراکنش های پایانه فروش محاسبه می شود و نشان می دهد کسب وکار واقعاً فعال است.
نکته مهم این است که گردش بالا به تنهایی کافی نیست. اگر پول بلافاصله پس از واریز از حساب خارج شود، میانگین موجودی پایین می ماند و امتیاز منابعی کمی جمع می شود. برعکس، کسب وکاری با فروش متوسط که موجودی را در حساب نگه می دارد، ممکن است امتیاز بهتری بگیرد.
شرایط عمومی دریافت وام با گردش کارتخوان
جزئیات هر طرح را بانک تعیین می کند، اما چند شرط تقریباً در همه طرح ها مشترک است:
| شرط | توضیح |
|---|---|
| پایانه فعال و متصل به همان بانک | کارتخوان باید به حسابی در بانک وام دهنده وصل باشد و به طور منظم تراکنش داشته باشد؛ پایانه کم کار یا غیرفعال امتیاز نمی سازد |
| سابقه حساب | بانک ها معمولاً چند ماه سابقه حساب و گردش می خواهند تا میانگین قابل اتکایی داشته باشند |
| اعتبارسنجی | نبود چک برگشتی رفع سوءاثر نشده و نبود بدهی معوق در سیستم بانکی از شرط های رایج است |
| ضامن یا وثیقه | بسته به مبلغ و نوع طرح، ضامن، چک صیادی، سفته یا وثیقه دیگری خواسته می شود |
| پرونده مالیاتی سالم | پایانه باید به پرونده مالیاتی متصل و اطلاعات آن هم خوان باشد؛ مغایرت ممکن است پایانه را غیرفعال کند |
| مدارک هویتی و شغلی | کارت ملی، مدارک محل کسب یا جواز و برای اشخاص حقوقی اساسنامه و آگهی روزنامه رسمی |
درباره شرط مالیاتی، جزئیات اتصال پایانه به پرونده را در راهنمای قوانین مالیاتی کارتخوان توضیح داده ایم. پایانه ای که به پرونده متصل نیست ممکن است پیش از رسیدن به مرحله وام غیرفعال شود و تمام گردش جمع شده بی اثر بماند.
بانک هایی که طرح رسمی وام کارتخوان دارند
در این بخش فقط طرح هایی را آورده ایم که در سایت رسمی خود بانک معرفی شده اند (بررسی در مهر ۱۴۰۵). عدد سقف و نرخ را عمداً ننوشته ایم، چون بانک ها آن را در طول سال تغییر می دهند؛ پیش از هر تصمیم، آخرین شرایط را از سایت یا شعبه بپرسید. اگر بانک شما در این فهرست نیست، دلیلش نبود طرح نیست؛ فقط آن را در منبع رسمی پیدا نکرده ایم و باید از خود بانک سؤال کنید.
بانک ملی: تسهیلات حساب های جاری و پذیرندگان پایانه های فروش
بانک ملی در بخش خدمات سایت خود طرحی با نرخ ترجیحی برای دارندگان حساب جاری و پذیرندگان پایانه فروش متصل به حساب های این بانک معرفی کرده است. طبق همان توضیحات، مبنای طرح میانگین مانده حساب جاری یا میزان تراکنش پایانه است و شرط هایی مثل حداقل سه ماه کارکرد حساب جاری و تعداد مشخصی تراکنش ماهانه روی پایانه ذکر شده است. شرایط دریافت دستگاه در این بانک را در کارتخوان بانک ملی آورده ایم.
بانک ملت: بسته اعتباری پذیرندگان
بانک ملت بسته اعتباری پذیرندگان را برای مشتریان حقیقی و حقوقی ای ارائه می کند که حساب ملت خود را به پایانه های فروش به پرداخت ملت وصل کرده اند. بانک مشتری را بر اساس معدل ماهانه مانده حساب ها و عملکرد پایانه امتیازدهی و رتبه بندی می کند و متناسب با رتبه، تسهیلات می دهد. جزئیات رتبه ها و سقف هر رتبه را باید از شعبه یا صفحه رسمی طرح در سایت بانک ببینید. مسیر گرفتن دستگاه در این بانک در کارتخوان بانک ملت آمده است.
بانک سامان: تسهیلات دارندگان دستگاه کارتخوان
بانک سامان در بخش تسهیلات کسب وکارهای کوچک و متوسط، طرح ویژه دارندگان دستگاه کارتخوان را معرفی کرده و در اردیبهشت ۱۴۰۵ اعلام کرده که فرایند آن غیرحضوری و بر پایه اعتبارسنجی سیستمی است. یعنی متقاضی واجد شرایط می تواند بدون مراجعه به شعبه درخواست بدهد. شرایط دریافت دستگاه در این بانک در کارتخوان بانک سامان آمده است.
بانک رفاه کارگران: طرح حامی پذیرندگان
بانک رفاه طرح حامی پذیرندگان رفاه را برای همه اشخاص حقیقی و حقوقی دارنده پایانه فروشگاهی این بانک معرفی کرده است. موارد مصرف اعلام شده شامل تأمین سرمایه در گردش، خرید و فروش داخلی، تعمیر واحد مسکونی یا تجاری و خرید ماشین آلات و تجهیزات است. سقف و ضمانت را از شعبه بپرسید. مسیر گرفتن دستگاه در این بانک را در کارتخوان بانک رفاه نوشته ایم.
طرح های تسهیلاتی مرتب عوض می شوند؛ طرحی ممکن است متوقف شود یا سقف آن چند برابر شود. به عددی که در شبکه های اجتماعی یا سایت های غیررسمی می بینید اعتماد نکنید و شرایط را فقط از سایت رسمی بانک، همراه بانک یا شعبه بگیرید. هیچ واسطه ای نمی تواند وام کارتخوان را تضمین کند.
مراحل درخواست وام کارتخوان
- بانک هدف را انتخاب کنید: ببینید کدام بانک طرح فعال دارد و شرایط آن با کسب وکار شما جور است. حساب متصل به کارتخوان باید در همان بانک باشد.
- کارتخوان را به حساب همان بانک وصل کنید: اگر دستگاه دارید، از PSP بخواهید حساب متصل را عوض کند. اگر ندارید، دستگاه را با حساب همان بانک راه اندازی کنید.
- دوره گردش را طی کنید: بانک معمولاً چند ماه گردش و میانگین موجودی را بررسی می کند. در این مدت تراکنش ها را منظم و از همان پایانه انجام دهید.
- امتیاز خود را استعلام کنید: در برخی بانک ها امتیاز یا سقف پیشنهادی در همراه بانک یا اینترنت بانک نمایش داده می شود؛ در غیر این صورت از شعبه بپرسید.
- مدارک و ضمانت را آماده کنید: مدارک هویتی و شغلی، چک صیادی یا ضامن طبق خواسته بانک.
- درخواست ثبت کنید: از مسیر غیرحضوری بانک یا شعبه. پس از اعتبارسنجی، قرارداد امضا و وام به حساب واریز می شود.
نکات افزایش گردش و امتیاز حساب
اگر هدفتان دریافت وام است، از چند ماه قبل برنامه داشته باشید. این نکته ها کمک می کنند امتیاز واقعی و پایدار جمع شود:
- همه فروش را از یک پایانه و یک حساب بگیرید: تقسیم فروش بین چند بانک، امتیاز هیچ کدام را به حد کافی بالا نمی برد.
- موجودی را بی دلیل خالی نکنید: امتیاز منابعی از ماندگاری پول می آید. برداشت های روزانه را به حداقل برسانید و پرداخت ها را برنامه ریزی کنید.
- کارت به کارت را جایگزین کارتخوان نکنید: پولی که مشتری کارت به کارت می کند در امتیاز تراکنشی پایانه حساب نمی شود و از نظر مالیاتی هم ممکن است مشکل ساز شود.
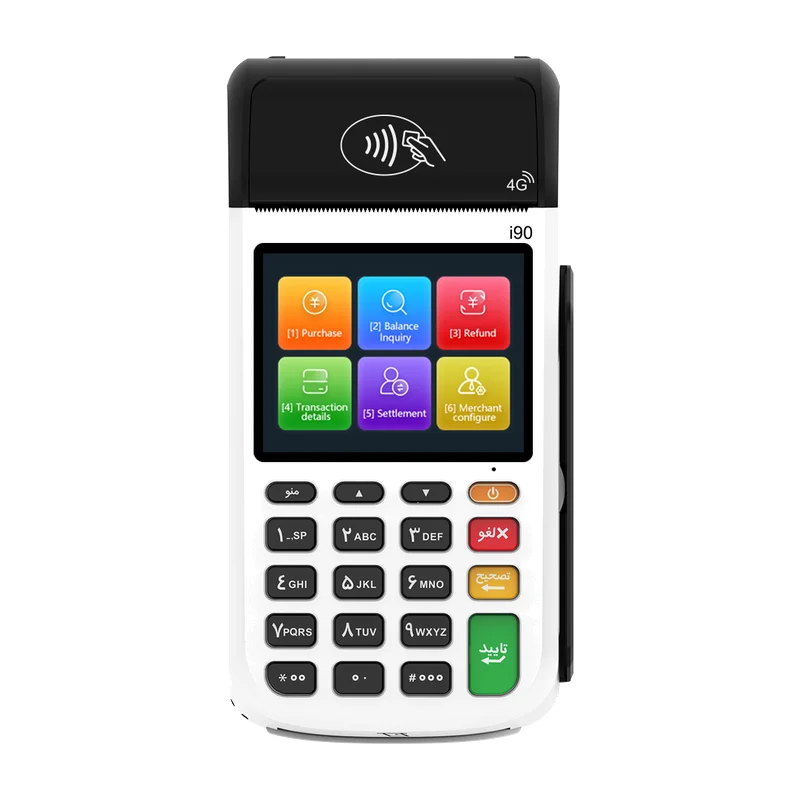
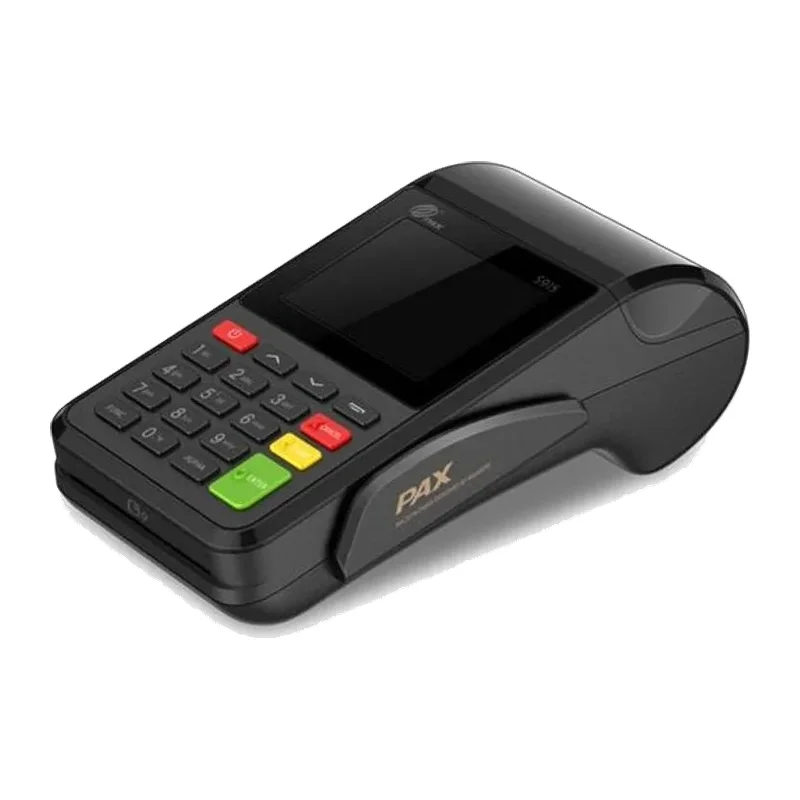
- دستگاه همیشه آماده به کار باشد: قطعی شبکه یعنی فروشی که به ناچار نقدی یا با کارت به کارت انجام می شود. در کار سیار، دستگاه 4G پایدارتر است؛ دستگاه هایی که فقط 2G دارند از تابستان ۱۴۰۴ در بخش بزرگی از کشور دیگر قابل اتکا نیستند.
- پرونده مالیاتی را منظم نگه دارید: پایانه ای که به دلیل مغایرت غیرفعال شود، دوره گردش را قطع می کند.
- برای فروش بیرون از مغازه هم کارتخوان داشته باشید: اگر در نمایشگاه، تحویل در محل یا خدمات سیار فروش دارید، یک کارتخوان سیار 4G کمک می کند همان فروش هم از مسیر حساب بانک رد شود.
اشتباهات رایج متقاضیان وام کارتخوان
| اشتباه | پیامد | راه درست |
|---|---|---|
| وصل کردن پایانه به حساب بانک دیگر | گردش در امتیاز بانک وام دهنده حساب نمی شود | پیش از شروع دوره، حساب متصل را به بانک هدف منتقل کنید |
| گردش صوری و رفت و برگشت پول | امتیاز واقعی نمی سازد و ممکن است حساب مشکوک به فعالیت تجاری شناخته شود | فقط فروش واقعی را از پایانه بگیرید |
| خالی کردن حساب هر روز | میانگین موجودی پایین و امتیاز منابعی کم | برداشت ها را کم و برنامه ریزی شده کنید |
| اعتماد به وعده واسطه ها | هزینه اضافه یا کلاهبرداری | فقط از سایت رسمی و شعبه بانک اطلاعات بگیرید |
| بی توجهی به چک برگشتی | رد شدن درخواست در اعتبارسنجی | پیش از درخواست، سوءاثر را رفع کنید |
| خریدن یا اجاره امتیاز حساب دیگران | غیرقانونی و بدون ضمانت اجرا | امتیاز را با حساب خودتان جمع کنید |
کارتخوان بانکی یا شخصی برای گرفتن وام؟
برای وام، مهم این است که پایانه به حساب کدام بانک وصل است، نه اینکه دستگاه امانی باشد یا شخصی. کارتخوان امانی بانک معمولاً به همان بانک گره خورده و اگر بخواهید برای طرح بانک دیگری امتیاز جمع کنید، باید دستگاه را پس بدهید. کارتخوان شخصی از طریق PSP به حساب دلخواه وصل می شود و اگر بانک حساب جدید در فهرست بانک های تحت پوشش آن PSP باشد، تغییر حساب بدون تعویض دستگاه انجام می شود. این انعطاف برای کسی که می خواهد بین طرح های چند بانک انتخاب کند مفید است.
ما در پرداخت بان کارتخوان های شخصی 4G را آزمایش شده ارسال می کنیم و اتصال آن به حساب شما را از طریق PSP پیگیری می کنیم. ارسال ظرف ۱ روز کاری انجام می شود، هر دستگاه ۷ روز مهلت تست و بازگشت و ۱ سال گارانتی شرکتی دارد.
برای گرفتن وام از کجا شروع کنیم؟
وام کارتخوان پاداش بانک به منابعی است که از مسیر پایانه فروش در حساب شما می ماند. برای گرفتن آن، بانکی را انتخاب کنید که طرح فعال دارد، کارتخوان را به حساب همان بانک وصل کنید، چند ماه گردش واقعی و موجودی پایدار بسازید، پرونده مالیاتی و سابقه چک را سالم نگه دارید و در نهایت شرایط روز را از سایت رسمی یا شعبه بپرسید. هر وعده ای درباره مبلغ قطعی وام پیش از اعتبارسنجی بانک، ارزش اتکا ندارد.
دستگاه های مرتبط با این مطلب
سؤالات متداول
با کارتخوان چقدر وام می دهند؟
مبلغ ثابتی وجود ندارد. هر بانک سقف را بر اساس میانگین موجودی، تعداد و مبلغ تراکنش های پایانه، رتبه اعتباری و نوع طرح تعیین می کند و این سقف ها در طول سال تغییر می کنند. سقف پیشنهادی خود را از همراه بانک یا شعبه همان بانک استعلام کنید.
آیا وام کارتخوان بدون ضامن هم وجود دارد؟
برخی بانک ها برای مبالغ کمتر یا مشتریان با رتبه اعتباری بالا، مسیر ساده تری مثل ضمانت با چک صیادی خود متقاضی دارند. اما در بیشتر طرح ها و برای مبالغ بالاتر، ضامن یا وثیقه لازم است. نوع ضمانت را قبل از شروع دوره گردش از بانک بپرسید.
چند ماه گردش لازم است تا بتوانم وام بگیرم؟
بانک ها برای محاسبه میانگین، معمولاً چند ماه سابقه حساب و تراکنش می خواهند و حداقل این دوره در هر طرح متفاوت است. هرچه دوره طولانی تر و موجودی پایدارتر باشد، امتیاز قابل اتکاتری جمع می شود.
اگر کارتخوانم به بانک دیگری وصل باشد، باید دستگاه را عوض کنم؟
اگر کارتخوان شخصی دارید، معمولاً کافی است از PSP بخواهید حساب متصل را به بانک جدید تغییر دهد، به شرطی که آن PSP با بانک جدید کار کند. در کارتخوان امانی یک بانک، رفتن به بانک دیگر اغلب یعنی پس دادن دستگاه و گرفتن پایانه جدید.
آیا کارت به کارت مشتری ها در امتیاز وام حساب می شود؟
واریز کارت به کارت موجودی حساب را بالا می برد، اما تراکنش پایانه محسوب نمی شود و در امتیاز تراکنشی طرح های کارتخوان اثری ندارد. دریافت درآمد کسب وکار از راه کارت به کارت می تواند از نظر مالیاتی هم پرسش ایجاد کند، پس فروش را از کارتخوان بگیرید.
آیا گردش صوری برای بالا بردن امتیاز فایده دارد؟
خیر. رفت و برگشت پول بدون فروش واقعی، میانگین موجودی پایدار نمی سازد و بانک ها تراکنش های غیرعادی را تشخیص می دهند. چنین رفتاری ممکن است حساب را در فهرست حساب های مشکوک قرار دهد و حتی به غیرفعال شدن پایانه منجر شود.